2026年8月市场研究机构TrendForce发布最新报告,2026年中国高端AI芯片市场中,中国国产解决方案的市场份额将接近90%,留给英伟达、AMD等海外方案的市场空间可能只剩一成左右。同时,根据投行Bernstein预测,英伟达在中国AI半导体市场的市场份额可能从2025年的约40%下降到2026年的8%左右,华为可能超过50%。
这意味着什么?意味着国产替代的速度远超行业预期——不是渐进式的追赶,而是近乎跳跃式的市场重构。
趋势逆转的轨迹,从近两年的出货量数据中看得一清二楚。
2024年,英伟达在中国AI芯片市场的份额仍高达约95%,近乎垄断。到2025年,这一数字已腰斩至55%。全年中国AI芯片出货400万片,国产占比从2024年的30%攀升至41%。
而到了2026年,TrendForce预计中国高端AI芯片出货量将达到500万片,同比增长83%。90%的国产份额意味着约450万片来自本土厂商,留给海外厂商的只剩下约50万片。
从95%到55%再到10%——英伟达在中国市场的份额曲线,几乎是一条断崖式的下行线。这种变化背后有两个核心驱动力。
第一是算力需求的爆炸式增长。 国家数据局的数据显示,截至2025年底,全国智能算力规模达到159万PFLOPS,到2026年3月底进一步增至188万PFLOPS。1 PFLOPS等于每秒1000万亿次浮点运算。188万PFLOPS的算力规模,意味着中国对AI芯片的需求正在以指数级速度膨胀。TrendForce预计,2026年字节跳动、腾讯、阿里和百度四家大型云服务商的资本开支合计将同比增长超过80%。
第二是美国出口管制的持续加码。 美国持续收紧对华高端AI芯片出口,从最初的禁售到后来的“总部在中国就不准买”。这种外部压力反而加速了中国构建自主供应链的决心。
那国产芯片凭什么能在如此短的时间内迅速完成国内市场的占领?
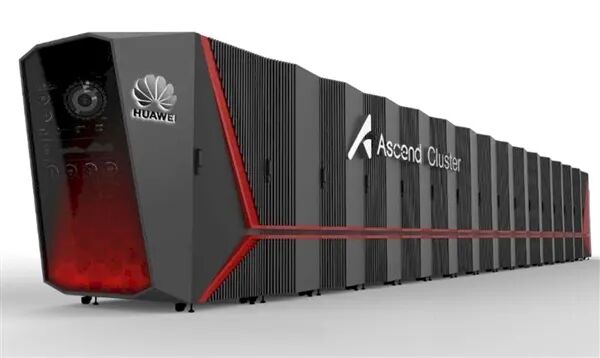
从技术路线来看,主要走GPU和自研ASIC的路线。第一条路线是国产AI加速芯片的规模化供应。华为昇腾是其中的绝对主力——2025年出货81.2万张,占国产总出货量的49.2%,近乎“半壁江山”。寒武纪、海光等厂商也在持续扩大产能。华为昇腾950PR于2026年4月量产,单卡算力据称达到英伟达H20的2.87倍。
第二条路线是互联网巨头自研ASIC芯片。如果说通用GPU是“万能工具箱”,ASIC就是“专用模具”,在特定AI任务上效率更高、成本更低。百度、阿里巴巴、腾讯都在加快自研ASIC的步伐。
这两条路线齐头并进,构成了国产替代的完整拼图。IDC数据显示,2025年上半年中国加速服务器市场使用的AI加速芯片已超过190万张,其中国产品牌占比约35%;到2025年全年,国产AI加速卡出货进一步达到约165万张,占国内市场41%。
不过,把芯片部署进数据中心,只解决了“有没有算力”的问题,还要解决“算力好不好用”的问题。
过去真正让英伟达难以被替代的,不只是GPU硬件本身,还有围绕CUDA积累多年的软件生态——模型库、算子库、开发工具。好消息是,这种差距正在缩小。国产芯片厂商开始与模型开发者同步推进——DeepSeek V4发布后,据不完全统计,至少已有8家国产AI芯片厂商公布适配方案,短短数日便有超过百家企业实现“Day 0”适配。模型和芯片同步开发,正在成为新常态。
因此,国产AI芯片占据90%的市场份额,意味着中国高端AI芯片市场的供应链结构已经发生了根本性逆转。从依赖进口到自主可控,从追赶者到主导者,这一转变的速度和力度,在半导体行业史上都属罕见。
当然,这并不意味着挑战已经结束。先进制程的产能瓶颈、软件生态的完善程度、国际市场的认可度,依然是摆在国产芯片面前的长路。但无论如何,2026年注定成为中国AI芯片发展史上一个值得铭记的节点。
